Domain spielmannswesen.de kaufen?
Wir ziehen mit dem Projekt
spielmannswesen.de um.
Sind Sie am Kauf der Domain
spielmannswesen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain spielmannswesen.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **

Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
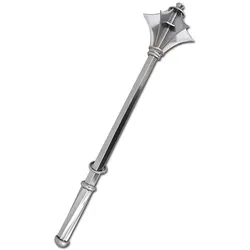
Mittelalter Streitkolben aus dem späten MittelalterMittelalterlicher Streitkolben – Die legendäre Ritter-Schlagwaffe des Spätmittelalters Erleben Sie die rohe Kraft des historischen Denkmalschutzes. Dieser mittelalterliche Streitkolben ist eine originalgetreue Replik einer Waffe aus dem späten Mittelalter. Komplett aus robustem Stahl gefertigt, besticht dieses eindrucksvolle Sammlerstück durch seinen markanten Kopf, der mit sechs präzise spitz zulaufenden Schlagblättern versehen ist. Ein faszinierendes Meisterwerk für Historien-Liebhaber, Sammler und Dekorationen im mittelalterlichen Stil. Die ultimative Antwort auf schwere Rüstungen Der Streitkolben war auf den Schlachtfeldern des Mittelalters weit verbreitet und gehörte als gefürchtete Schlagwaffe zum Arsenal von Fußsoldaten und Rittern gleichermaßen. Während klassische Klingenwaffen wie Schwerter an den immer dicker werdenden Plattenpanzern der Gegner abgleiten oder stumpf werden konnten, entfaltete der Streitkolben seine verheerende Wirkung durch pure Wucht. Mit seinem schweren Kopf und den scharfkantigen Schlagblättern war er darauf ausgelegt, Rüstungen zu durchschlagen oder durch die enorme Schockwelle schwere Verletzungen zu verursachen. Ein Symbol für Macht, Status und Turniere Die Bedeutung des Streitkolbens reichte jedoch weit über das reine Schlachtfeld hinaus. Auch bei den prunkvollen Ritterturnieren kam er in stumpfer Form zum Einsatz, um das Können der Kämpfer zu demonstrieren. Aufgrund seiner markanten und furchteinflößenden Optik entwickelte sich der Streitkolben zudem schnell zu einem weltweit anerkannten Symbol für militärische Macht, Rang und Autorität, das von Anführern mit Stolz getragen wurde. Vorteile auf einen Blick: Authentisches Design: Historisch inspirierte Nachbildung aus dem Spätmittelalter mit 6 spitzen Schlagblättern. Massive Fertigung: Vollständig aus langlebigem Stahl gefertigt für eine authentische Haptik und Gewicht. Starkes Sammlerstück: Ein absoluter Blickfang an der Wand, in der Vitrine oder für Ihr historisches Reenactment. Kulturelles Symbol: Repräsentiert die faszinierende Waffentechnologie und den Status der mittelalterlichen Ritterschaft. Produktdetails Material: Stahl Gesamtlänge: 54 cm Gewicht: ca. 1,0 kg nicht Schaukampf geeignet frei ab 18 Jahren » Info zum Altersnachweis84,95 €*Versand: 6,50 €Sichere Weiterleitung zum Anbieter
-
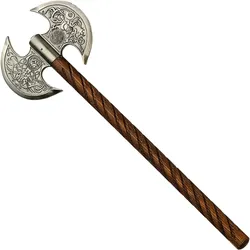
Mittelalter DoppelaxtMittelalter Doppelaxt mit Axtblatt aus 420er rostfreiem Stahl. Hergestellt von Marto in Toledo. Eine Mittelalter Doppelaxt hat zwei symmetrisch angeordnete Blätter, typischerweise an beiden Enden eines kurzen Griffs oder eine zentrale Achse. Sie eignet sich historisch fürs Hacken, Zerschlagen von Rüstungen und Koordinationsschläge. Ein kurzer Holzgriff, häufig aus Hartholz wie Eiche oder Esche, manchmal mit Metallbeschlägen verstärkt. Produktdetails Axtblatt aus rostfreiem 420er Edelstahl mit Verziehrungen Axtblatt Größe: 17 cm x 22 cm Gesamtlänge: 60 cm Griffstück: Holz Gewicht: ca. 1.05 kg Hersteller: Marto frei ab 18 Jahren » Info zum Altersnachweis89,95 €*Versand: 6,50 €Sichere Weiterleitung zum Anbieter

-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Papermoon "Kultur"Vliestapete, Kultur, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil, geruchsneutral,...107,35 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Mittelalter Streitkolben aus dem späten MittelalterMittelalterlicher Streitkolben – Die legendäre Ritter-Schlagwaffe des Spätmittelalters Erleben Sie die rohe Kraft des historischen Denkmalschutzes. Dieser mittelalterliche Streitkolben ist eine originalgetreue Replik einer Waffe aus dem späten Mittelalter. Komplett aus robustem Stahl gefertigt, besticht dieses eindrucksvolle Sammlerstück durch seinen markanten Kopf, der mit sechs präzise spitz zulaufenden Schlagblättern versehen ist. Ein faszinierendes Meisterwerk für Historien-Liebhaber, Sammler und Dekorationen im mittelalterlichen Stil. Die ultimative Antwort auf schwere Rüstungen Der Streitkolben war auf den Schlachtfeldern des Mittelalters weit verbreitet und gehörte als gefürchtete Schlagwaffe zum Arsenal von Fußsoldaten und Rittern gleichermaßen. Während klassische Klingenwaffen wie Schwerter an den immer dicker werdenden Plattenpanzern der Gegner abgleiten oder stumpf werden konnten, entfaltete der Streitkolben seine verheerende Wirkung durch pure Wucht. Mit seinem schweren Kopf und den scharfkantigen Schlagblättern war er darauf ausgelegt, Rüstungen zu durchschlagen oder durch die enorme Schockwelle schwere Verletzungen zu verursachen. Ein Symbol für Macht, Status und Turniere Die Bedeutung des Streitkolbens reichte jedoch weit über das reine Schlachtfeld hinaus. Auch bei den prunkvollen Ritterturnieren kam er in stumpfer Form zum Einsatz, um das Können der Kämpfer zu demonstrieren. Aufgrund seiner markanten und furchteinflößenden Optik entwickelte sich der Streitkolben zudem schnell zu einem weltweit anerkannten Symbol für militärische Macht, Rang und Autorität, das von Anführern mit Stolz getragen wurde. Vorteile auf einen Blick: Authentisches Design: Historisch inspirierte Nachbildung aus dem Spätmittelalter mit 6 spitzen Schlagblättern. Massive Fertigung: Vollständig aus langlebigem Stahl gefertigt für eine authentische Haptik und Gewicht. Starkes Sammlerstück: Ein absoluter Blickfang an der Wand, in der Vitrine oder für Ihr historisches Reenactment. Kulturelles Symbol: Repräsentiert die faszinierende Waffentechnologie und den Status der mittelalterlichen Ritterschaft. Produktdetails Material: Stahl Gesamtlänge: 54 cm Gewicht: ca. 1,0 kg nicht Schaukampf geeignet frei ab 18 Jahren » Info zum Altersnachweis84,95 €*Versand: 6,50 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
Mittelalter DoppelaxtMittelalter Doppelaxt mit Axtblatt aus 420er rostfreiem Stahl. Hergestellt von Marto in Toledo. Eine Mittelalter Doppelaxt hat zwei symmetrisch angeordnete Blätter, typischerweise an beiden Enden eines kurzen Griffs oder eine zentrale Achse. Sie eignet sich historisch fürs Hacken, Zerschlagen von Rüstungen und Koordinationsschläge. Ein kurzer Holzgriff, häufig aus Hartholz wie Eiche oder Esche, manchmal mit Metallbeschlägen verstärkt. Produktdetails Axtblatt aus rostfreiem 420er Edelstahl mit Verziehrungen Axtblatt Größe: 17 cm x 22 cm Gesamtlänge: 60 cm Griffstück: Holz Gewicht: ca. 1.05 kg Hersteller: Marto frei ab 18 Jahren » Info zum Altersnachweis89,95 €*Versand: 6,50 €Sichere Weiterleitung zum Anbieter
-
Seibert, Hubertus: Geschichte Europas im MittelalterGeschichte Europas im Mittelalter , Aufbruch in die Vielfalt , Kraftstoffzuteiler > Kraftstoffversorgung , Erscheinungsjahr: 20241111, Produktform: Leinen, Autoren: Seibert, Hubertus, Seitenzahl/Blattzahl: 384, Abbildungen: 30 Abbildungen, Keyword: Adel; Europa; Europäische Geschichte; Geschichte; Geschichte Europas; Gesellschaft; Handel; Kirche; Krieg; Königtum; Landwirtschaft; Mittelalter; Politik; Stadt; Wandel; Werte, Fachschema: Europa / Geschichte, Kulturgeschichte~Mittelalter, Warengruppe: HC/Geschichte/Mittelalter, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 245, Breite: 173, Höhe: 43, Gewicht: 1275, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,50,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Osmanisch-deutsche Geschichte(n) in Bildung und KulturOsmanisch-deutsche Geschichte(n) in Bildung und Kultur , Welche Bedeutung hat das Osmanische Reich für die Bildung und Kultur in Deutschland? Die Beiträger*innen präsentieren eine erste Bestandsaufnahme und widmen sich dem Thema aus theoretischer, empirischer und bildungspraktischer Perspektive. Dazu analysieren sie aktuelle Formen der Auseinandersetzung mit dem Osmanischen Reich in Schule und Unterricht, werfen aber anhand von Filmen, Museen und Projekten der außerschulischen Bildung auch einen Blick in die kulturelle Arena. Im Zentrum steht besonders der derzeitige Wandel von Geschichts- und Erinnerungskultur sowie die damit verbundene Notwendigkeit, Geschichte diversitätsreflexiv zu erzählen - was zeitgemäße Impulse für eine transkulturelle politische Bildung der Gegenwart liefert. , Messgeräte & Anzeige > Innenausstattung , Erscheinungsjahr: 202411, Titel der Reihe: Public History - Angewandte Geschichte#22#, Redaktion: Georgi, Viola B.~Arani, Aliyeh Yegane~Yildirim, Lale, Seitenzahl/Blattzahl: 200, Abbildungen: 10 SW-Abbildungen, Themenüberschrift: HISTORY / Europe / General, Keyword: Bildung; Bildungsforschung; Cultural History; Culture; Diversity; Diversität; Education; Educational Research; Erinnerungskultur; European History; Europäische Geschichte; Geschichte; Geschichtswissenschaft; Global History; Globalgeschichte; Historisches Lernen; History; Kultur; Kulturgeschichte; Memory Culture; Migration; Museum; Osmanisches Reich; Ottoman Empire; School; Schule; Turkey; Turkish History; Türkei; Türkische Geschichte, Fachschema: Pädagogik / Theorie, Philosophie, Anthropologie, Fachkategorie: Europäische Geschichte~Geschichte: Ereignisse und Themen~Pädagogik: Theorie und Philosopie, Warengruppe: HC/Geschichte/Regionalgeschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 216 Blätter, Länge: 225, Breite: 148, Höhe: 17, Gewicht: 318, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,40,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.